
En resumen
- La solvencia de las aseguradoras no significa que cada familia o negocio esté protegido frente a un terremoto.
- Una póliza hipotecaria puede cubrir el saldo del crédito o el inmueble, pero no necesariamente los contenidos ni los gastos posteriores.
- La revisión útil compara valores asegurados, amparos, deducibles, exclusiones y responsabilidades antes de contratar o renovar.
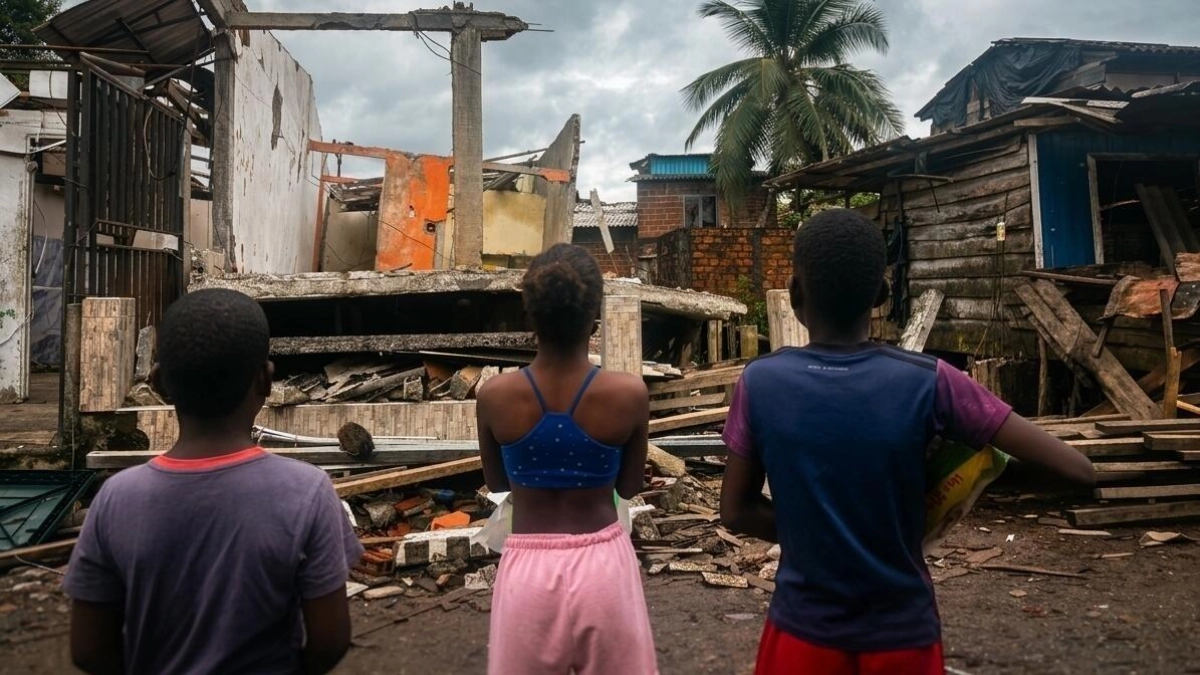
El bajo aseguramiento en Colombia convierte un terremoto en un problema financiero privado: una edificación puede sobrevivir estructuralmente y, aun así, dejar reparaciones, pérdida de contenidos, interrupción del negocio y gastos temporales que el propietario debe pagar con sus propios recursos. La noticia sectorial de agosto de 2026 sobre un impacto limitado para las aseguradoras volvió visible esa diferencia entre la capacidad del sistema asegurador y la protección real de cada hogar.
Esta guía no intenta predecir el próximo sismo ni afirmar que todas las pólizas cubren lo mismo. Su objetivo es ayudar a revisar qué patrimonio está expuesto, qué documento existe y qué vacíos deben aclararse con la aseguradora o el intermediario. VehiculoSeguros.com organizó la revisión a partir de información pública de Fasecolda, la Superintendencia Financiera de Colombia y la Unidad Nacional para la Gestión del Riesgo de Desastres.
Actualizado el 17 de septiembre de 2026
Las condiciones, límites y deducibles dependen de cada producto. Antes de tomar una decisión, consulta la carátula, las condiciones generales y los anexos vigentes de tu póliza.
¿Por qué el sector puede resistir mientras una familia queda expuesta?
Son dos preguntas diferentes. La primera es si las compañías aseguradoras tienen reservas, reaseguro y capacidad para atender los siniestros cubiertos. La segunda es cuántas viviendas, comercios y bienes cuentan realmente con una póliza aplicable. Un evento puede ser manejable para el sector y, al mismo tiempo, devastador para quienes no contrataron cobertura o aseguraron valores muy inferiores al costo de reconstrucción y reposición.
La pérdida no asegurada no desaparece: cambia de pagador. Puede recaer sobre el ahorro familiar, el flujo de caja del negocio, un nuevo crédito, la copropiedad o las ayudas públicas disponibles. La gestión del riesgo empieza por distinguir la seguridad física de la protección financiera. El plan de emergencia reduce lesiones y facilita la evacuación; la póliza busca financiar daños definidos en el contrato. Ninguna sustituye a la otra.
Una precisión importante: tener crédito hipotecario no demuestra que todos tus bienes estén asegurados. La póliza asociada al crédito puede tener como beneficiaria a la entidad financiera y una cobertura distinta para estructura, contenidos, responsabilidad civil o alojamiento temporal.
Estar sin seguro y estar subasegurado no son lo mismo
Una vivienda o empresa está sin seguro cuando no existe una póliza vigente aplicable al daño. Está subasegurada cuando sí hay contrato, pero el valor declarado no representa el costo razonable de reconstruir, reparar o reponer los bienes. El segundo caso suele pasar desapercibido porque el propietario ve una póliza activa y asume que el patrimonio completo quedó protegido.
La revisión debe separar edificio, mejoras, muebles, equipos, mercancía y pérdida de ingresos. Cada rubro puede tener límites, exclusiones o deducibles distintos. También conviene verificar si el amparo de terremoto, temblor o erupción volcánica aparece expresamente y cómo opera. No basta con leer el nombre comercial del producto: la carátula y las condiciones particulares son las que muestran sumas, beneficiarios y coberturas contratadas.
El deducible es la porción del daño que queda a cargo del asegurado. Su forma de cálculo puede cambiar según el amparo, y no debe suponerse a partir de otra póliza. Pide una explicación escrita con un ejemplo aplicado a tu valor asegurado. Así sabrás si una reparación relativamente pequeña sería asumida por ti y en qué escenario empezaría a responder la compañía.
Qué debe revisar cada tipo de propietario o administrador
| Perfil | Bienes y obligaciones por revisar | Pregunta clave |
|---|---|---|
| Apartamento propio | Mejoras interiores, muebles, equipos, responsabilidad civil y alojamiento temporal | ¿La póliza de la copropiedad cubre solo zonas comunes y estructura? |
| Vivienda hipotecada | Saldo del crédito, reconstrucción, contenidos y beneficiario de la indemnización | ¿Qué protege la póliza vinculada al banco y qué queda por fuera? |
| Pequeño negocio | Local, adecuaciones, inventario, maquinaria, equipos e interrupción | ¿La suma asegurada permite reponer y reabrir la operación? |
| Copropiedad | Zonas comunes, estructura, equipos, responsabilidad y reglas internas | ¿Quién asegura los bienes privados y las mejoras de cada unidad? |
En propiedad horizontal, el error frecuente es asumir que una sola póliza resuelve todas las pérdidas. La administración debe explicar el alcance del seguro de bienes comunes, mientras cada propietario identifica lo que le corresponde proteger dentro de su unidad. Si hay local comercial, depósito, parqueadero con adecuaciones o equipos especiales, su tratamiento debe quedar claro y no inferirse por costumbre.
En una pyme, el edificio puede no ser el mayor riesgo. Inventario, servidores, herramientas, mercancía en proceso y días sin facturar pueden afectar más la continuidad. La evaluación debe empezar por los activos esenciales para reabrir. Si el negocio arrienda el local, todavía puede necesitar cobertura para contenidos, mejoras locativas, responsabilidad civil y gastos adicionales, aunque no sea dueño de la estructura.
Las barreras reales: costo, confusión y falsa seguridad
El precio influye, pero no es la única barrera. Muchas personas confunden seguro del crédito con seguro integral del hogar, desconocen el valor de sus contenidos o creen que la administración del edificio responderá por todo. Otras evitan contratar porque no entienden el deducible o temen una reclamación difícil. La respuesta no es comprar sin leer, sino convertir cada duda en una pregunta verificable antes de firmar.
Comparar únicamente la prima puede llevar a escoger límites bajos o exclusiones incompatibles con el riesgo. Una comparación responsable pone en la misma hoja la suma asegurada, los amparos, el deducible, las exclusiones, los sublímites y el procedimiento de reclamación. Si dos opciones protegen cosas distintas, sus precios tampoco son directamente comparables. Pide siempre la propuesta y las condiciones aplicables en un formato que puedas conservar.
No uses el avalúo comercial como atajo: el valor del terreno, la ubicación y la expectativa de venta no equivalen automáticamente al costo asegurable de reconstrucción. Solicita que te expliquen qué base usa el producto y cómo actualizarla.
Cómo reducir la exposición antes de renovar o contratar
Empieza con un inventario sencillo. Recorre cada espacio, toma fotografías, registra equipos relevantes y conserva facturas o soportes disponibles. Para una empresa, identifica además activos críticos, proveedores difíciles de reemplazar y el tiempo razonable para recuperar la operación. El objetivo no es crear un archivo perfecto, sino evitar que el patrimonio dependa de la memoria después de un evento.
Después reúne los documentos existentes: póliza hipotecaria, póliza de hogar, contrato de arrendamiento, seguro de la copropiedad y coberturas empresariales. Marca vigencias, tomador, asegurado, beneficiario, valores y deducibles. Si dos contratos parecen cubrir el mismo bien, pregunta cómo se coordinaría la reclamación. Si ninguno menciona un activo importante, solicita una alternativa concreta y por escrito.
- Confirma que la póliza esté vigente y que los datos del inmueble o negocio sean correctos.
- Verifica que terremoto, temblor y riesgos relacionados estén incluidos en los términos aplicables.
- Actualiza valores de estructura, mejoras, contenidos, inventario y equipos.
- Pide ejemplos del deducible y de los documentos exigidos para reclamar.
- Guarda copias fuera del inmueble y comparte el plan de emergencia con familia o trabajadores.
Esta revisión no reemplaza la evaluación técnica de la edificación ni las medidas de preparación. La Unidad Nacional para la Gestión del Riesgo de Desastres publica orientación sobre conocimiento del riesgo y respuesta a emergencias. La póliza atiende consecuencias económicas dentro de sus condiciones; el reforzamiento, la evacuación y la continuidad operativa requieren decisiones adicionales.
Señal de alerta: si nadie puede explicar con claridad qué valor se aseguró, qué deducible aplica y quién recibe la indemnización, la cobertura todavía no está entendida. Pide la respuesta por escrito antes de asumir que el riesgo quedó transferido.
Preguntas que conviene llevar a la aseguradora
Una conversación productiva no empieza con “¿cuánto cuesta?”, sino con el patrimonio que se busca proteger. Pregunta qué daños activa el amparo sísmico, qué bienes están excluidos, cómo se calcula el deducible, si existen sublímites para equipos o mercancía y qué gastos posteriores pueden cubrirse. En vivienda, consulta por alojamiento temporal y responsabilidad civil; en empresa, por interrupción, remoción de escombros y gastos para continuar operando.
Solicita una comparación escrita entre la situación actual y la propuesta. Debe mostrar qué cambia en valores, amparos, deducibles y prima. Revisa también el canal de reclamación y la lista inicial de soportes. La Superintendencia Financiera de Colombia recomienda que el consumidor conozca las condiciones del seguro, formule preguntas y conserve la documentación contractual; una decisión informada depende de entender tanto las coberturas como las exclusiones.
El objetivo no es contratar la póliza más extensa por reflejo. Es evitar tres extremos: no tener protección, creer que una póliza limitada cubre todo o pagar coberturas que no corresponden al bien. Cuando el alcance está documentado, la familia, la empresa y la copropiedad pueden decidir qué riesgo transfieren y qué parte conservarán con ahorro, reservas y medidas preventivas.
Fuentes
- Fasecolda — información sectorial sobre seguros y gestión de riesgos, consultada en septiembre de 2026.
- Superintendencia Financiera de Colombia — orientación al consumidor financiero y supervisión del sector asegurador, consultada en septiembre de 2026.
- Unidad Nacional para la Gestión del Riesgo de Desastres — información pública sobre conocimiento y reducción del riesgo, consultada en septiembre de 2026.
Este artículo se produce con apoyo de sistemas automatizados a partir de las fuentes citadas. Cómo trabajamos.
La información es general y no reemplaza la lectura de la póliza ni la asesoría profesional aplicable a cada inmueble o empresa.
Imagen destacada: vía El Tiempo (uso editorial citado).